← Accueil actu | Salle du marché
2026-11-03 · Source:虎嗅·中继
172 000 P déjà en service et plus de cent projets, mais la plupart des capacités nouvellement signées sont encore en phase administrative, avec une mise en service au mieux fin 2027 — pour les acheteurs de puissance IA, l'écart entre capacité sur papier et capacité réellement achetable est le vrai enjeu.
L'étude menée en août par Goldman Sachs sur Ulanqab, en Mongolie-Intérieure, révèle un chiffre stupéfiant : à fin juin de cette année, cette ville de cinquième rang avait accumulé environ 12,5 GW de capacités de data centers promises, dont plus de 70 % concentrées sur la seule dernière année — un volume qui dépasse même l'engagement initial de 10 GW d'infrastructures IA aux États-Unis annoncé par OpenAI lors du lancement de Stargate en 2025. Si l'intégralité de ces capacités se concrétisait et fonctionnait à pleine charge toute l'année, la consommation électrique théorique atteindrait environ 109,5 milliards de kWh, soit plus de 60 % des quelque 170 milliards de kWh effectivement consommés l'an dernier par les centres de calcul chinois. Goldman Sachs l'a donc classée parmi les plus grands et plus rapides clusters de puissance IA de Chine et d'Asie-Pacifique. Une petite ville connue de la plupart des cartes pour ses pommes de terre et ses steppes est devenue, du jour au lendemain, un nom incontournable dans le débat mondial sur l'offre et la demande de puissance IA.
Mais Goldman Sachs précise clairement : les 12,5 GW représentent la somme des engagements de capacité des projets en service et planifiés, et non la capacité effectivement exploitée aujourd'hui. Ulanqab compte actuellement plus de 100 projets de data centers réalisés, avec une puissance en service de 172 000 P, dont plus de 95 % de puissance dédiée à l'intelligence artificielle. Autrement dit, un écart d'ordre de grandeur sépare la capacité réellement disponible pour l'entraînement et l'inférence IA des chiffres annoncés. Le média technologique américain WIRED a ensuite relayé l'histoire sous le titre « Un endroit inattendu devient le centre du boom chinois de l'IA », propulsant le récit de cette ville de la steppe sur la scène médiatique internationale. Les marchés financiers ont dès lors réexaminé le rythme réel de l'offre dans ces villes nœuds du programme « Eastern Data, Western Computing ».
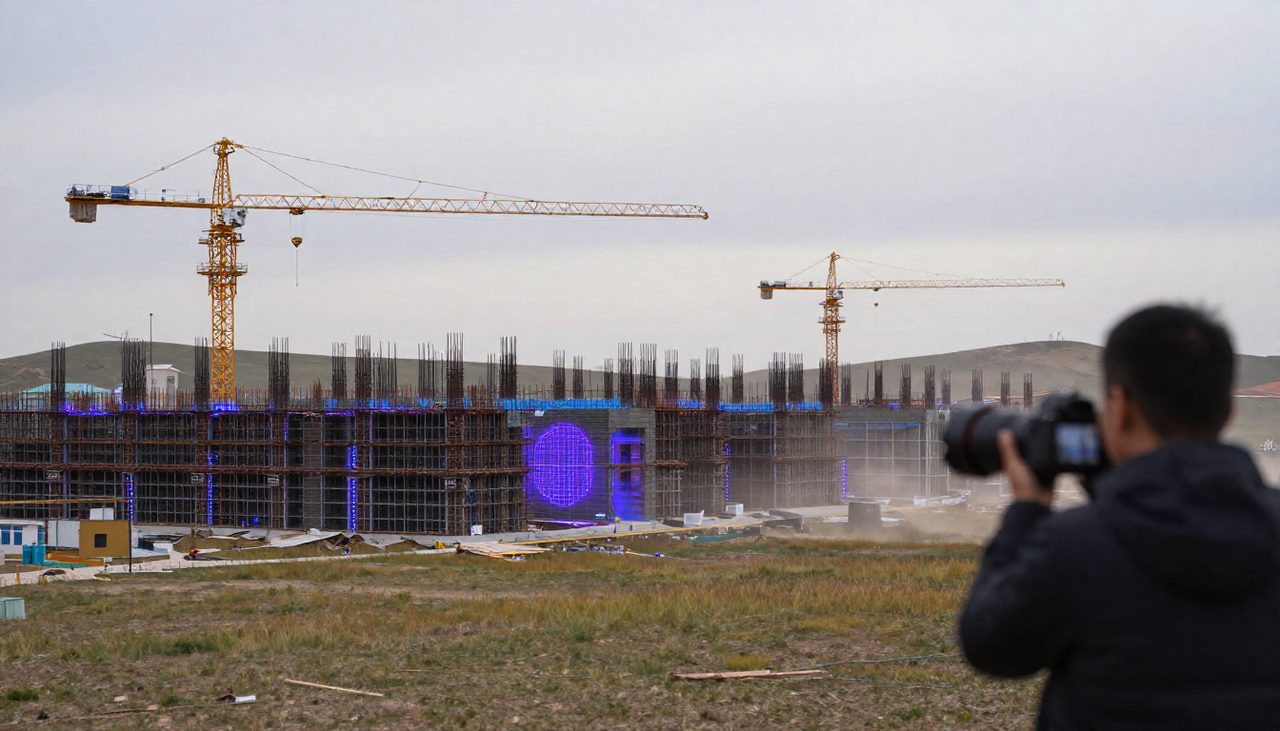
Une visite sur place révèle le décalage entre promesses et réalisations. La plupart des projets récemment signés autour de Jining en sont encore au stade des formalités préalables ; au premier coup d'œil, on n'aperçoit toujours que prairies et troupeaux de moutons. Même si les procédures aboutissent, les entreprises devront attendre le printemps prochain, après le dégel du sol, pour commencer les travaux, avec une mise en service au mieux fin 2027. En s'éloignant vers les projets de calcul IA, on voit déjà les grues dressées derrière les palissades, les bâtiments en chantier. Ce « décalage » illustre la contrainte réelle de l'expansion de la puissance IA en Chine : les quotas fonciers et électriques peuvent être approuvés rapidement, mais la fenêtre de chantier est dictée par le climat — le sol gelé allonge naturellement les délais de construction des villes nœuds du Nord par rapport au Sud, et du contrat à la mise sous tension, on compte souvent en années.
À l'heure du déjeuner, les échoppes de repas en boîte devant le parc industriel zéro carbone d'Intelligence Artificielle Envision Ulanqab sont prises d'assaut par les ouvriers ; non loin se trouve la base Xinghe, dont la mise en production a été annoncée par Envision début août, avec une surface de bâtiment dédiée au calcul IA revendiquée de 120 000 m², un parc conçu pour une capacité d'extension supérieure à 2 GW et un déploiement par phases. Ces projets se situent dans la zone de développement des hautes technologies de Chahar, la plus dense en data centers d'Ulanqab. Envision, né de l'éolien, fait reposer son modèle de parc industriel zéro carbone sur le couplage local entre alimentation directe en électricité verte et charge de calcul — un argument direct pour les clients en aval soumis à des obligations de reporting carbone.
Du point de vue sectoriel, l'ascension d'Ulanqab n'a rien d'un hasard. Les basses températures prolongent le refroidissement naturel des data centers et abaissent le PUE ; l'abondance des ressources éoliennes et solaires offre une électricité verte relativement bon marché et traçable ; enfin, sa position à quelques centaines de kilomètres des réseaux dorsaux de Pékin-Tianjin-Hebei correspond exactement à la zone optimale pour les charges insensibles à la latence mais extrêmement sensibles au coût unitaire du token, comme l'entraînement des grands modèles. Alors que les contraintes électriques et foncières se durcissent dans les grandes métropoles, la migration des engagements de capacité vers ces villes nœuds est presque le résultat d'un choix convergent de l'offre et de la demande.
【Données réelles du marché】À ce jour, aucun chiffre d'unités en vente ni de fourchette de prix affichés n'est disponible publiquement pour les produits de calcul concernés sur place : il n'existe donc aucune donnée de prix affiché. En d'autres termes, les acheteurs ne peuvent aujourd'hui confirmer que les 172 000 P en service et les 12,5 GW de promesses sur papier ; la fixation des prix pendant la fenêtre entre capacités existantes et promises manque encore d'un système de cotation transparent, où pouvoirs de négociation et asymétrie d'information coexistent.
Pour les acheteurs de puissance IA, la leçon de ce rapport réside dans une stratégie d'achat à niveaux. À court terme, la capacité livrable reste dominée par les 172 000 P en service, et la part de plus de 95 % de calcul IA témoigne d'une offre déjà largement orientée vers les charges IA ; à moyen terme, les nouvelles mises en service avant fin 2027 dépendront surtout de l'avancement administratif des projets signés cette année et du démarrage des travaux après le dégel — les acheteurs doivent considérer « mise en service au mieux fin 2027 » comme hypothèse de base lorsqu'ils signent des contrats long terme, non comme une anticipation optimiste ; à long terme, si les projets par phases de plus de 2 GW se concrétisent comme prévu, le pouvoir de négociation régional sur la puissance unitaire passera progressivement de l'offre à la demande. Les chiffres promis sont spectaculaires, mais la capacité réellement achetable dépendra de la vitesse de transformation du contrat à la mise en service — pour les acheteurs avisés, ce n'est pas seulement l'histoire d'Ulanqab, c'est la règle générale d'évaluation de l'offre sur l'ensemble du marché de la puissance IA.
Q : Quelle est la puissance réellement en service à Ulanqab aujourd'hui, et quel est son lien avec les 12,5 GW promis ?
R : À fin juin, Ulanqab comptait plus de 100 projets de data centers réalisés, avec une puissance en service de 172 000 P, dont plus de 95 % de calcul IA ; les 12,5 GW représentent la somme des engagements de capacité des projets en service et planifiés, et non la capacité effectivement exploitée aujourd'hui, la plupart des projets récemment signés ne pouvant être mis en service qu'au mieux fin 2027.
Q : Si l'intégralité de ces capacités se concrétisait, quelle serait la consommation électrique théorique ?
R : Selon les calculs de Goldman Sachs, si les 12,5 GW se concrétisaient et fonctionnaient à pleine charge toute l'année, la consommation électrique théorique atteindrait environ 109,5 milliards de kWh, soit plus de 60 % des quelque 170 milliards de kWh effectivement consommés l'an dernier par les centres de calcul nationaux ; aucune donnée de prix affiché n'est disponible pour l'instant.
Q : Quelle est la puissance réellement en service à Ulanqab aujourd'hui, et quel est son lien avec les 12,5 GW promis ?
R : À fin juin, Ulanqab comptait plus de 100 projets de data centers réalisés, avec une puissance en service de 172 000 P, dont plus de 95 % de calcul IA ; les 12,5 GW représentent la somme des engagements de capacité des projets en service et planifiés, et non la capacité effectivement exploitée aujourd'hui, la plupart des projets récemment signés ne pouvant être mis en service qu'au mieux fin 2027.
Q : Si l'intégralité de ces capacités se concrétisait, quelle serait la consommation électrique théorique ?
R : Selon les calculs de Goldman Sachs, si les 12,5 GW se concrétisaient et fonctionnaient à pleine charge toute l'année, la consommation électrique théorique atteindrait environ 109,5 milliards de kWh, soit plus de 60 % des quelque 170 milliards de kWh effectivement consommés l'an dernier par les centres de calcul nationaux ; aucune donnée de prix affiché n'est disponible pour l'instant.
Mots-clés: Goldman Sachs · OpenAI · Envision · Stargate · Data Center · AI Compute
萬安算交所 AIXX · AIXX · Bourse compute vérifiée · Accéder à la salle