← Accueil actu | Salle du marché
2026-11-11 · Source:联合早报·中继
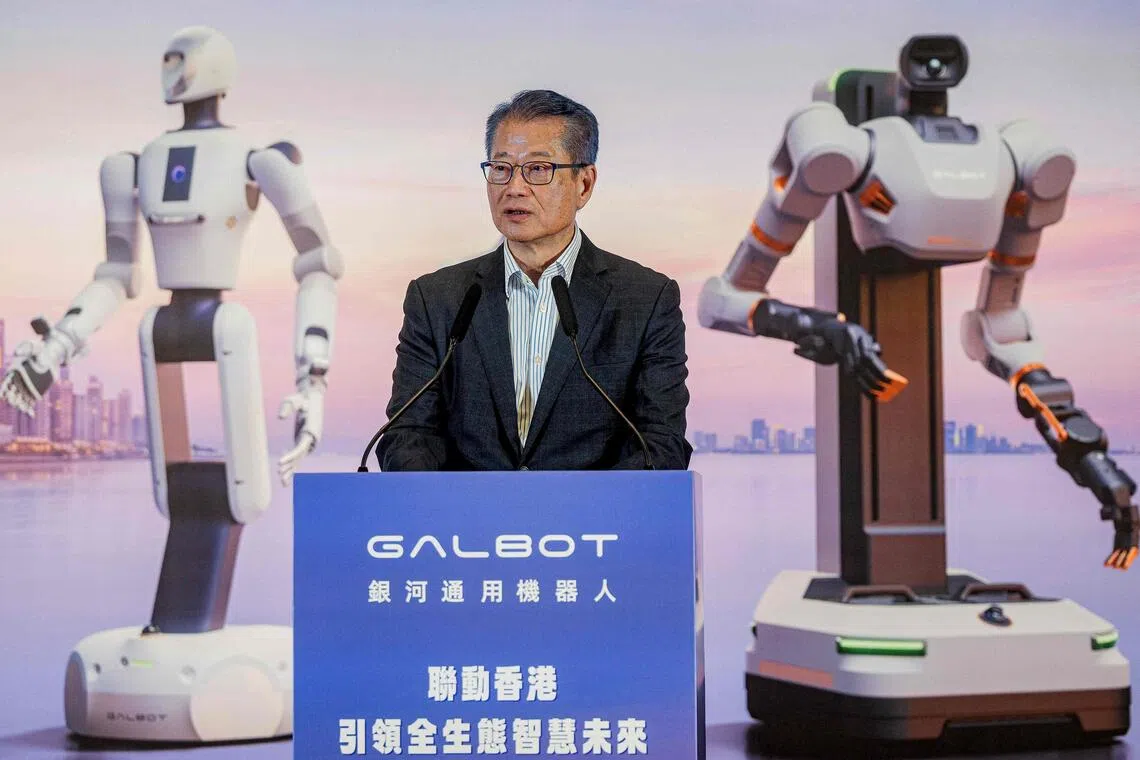
Le 23 septembre, Paul Chan, secrétaire aux Finances de Hong Kong, a clairement indiqué que le gouvernement hongkongais n'entrera pas dans une concurrence malsaine avec Singapour en alourdissant les avantages fiscaux, mais comptera sur ses propres atouts — connexité avec le continent, vivier de talents et qualité de vie — pour préserver sa compétitivité, et s'efforcera de mettre en œuvre d'ici la fin de l'année des mesures d'avantages fiscaux, dont l'élargissement du champ d'exonération du carried interest.
La lutte entre Hong Kong et Singapour autour des investisseurs fortunés et des talents internationaux est passée d'une comparaison de politiques menée dans l'ombre à un affrontement ouvert sur le devant de la scène. Selon Bloomberg, Paul Chan, secrétaire aux Finances de Hong Kong, a déclaré dans une interview le 23 septembre que la stratégie du gouvernement hongkongais consiste à renforcer ses propres forces, plutôt que de se battre avec son rival en alourdissant sans fin les avantages fiscaux. Il l'a dit sans détour : « Nous ne voulons pas tomber dans une course vers le bas, mais nous devons en même temps préserver notre compétitivité. » Cette déclaration mérite une lecture attentive de tous les acteurs des marchés financiers régionaux, car elle dessine la pensée du seuil plancher et la constance stratégique de Hong Kong dans la concurrence entre centres financiers.
Cette prise de position s'inscrit dans un contexte politique précis. Hong Kong avait proposé plus tôt cette année d'élargir les avantages fiscaux, notamment l'élargissement du champ d'exonération du « carried interest », c'est-à-dire la part des profits d'investissement que les gérants de fonds prélèvent sur les bénéfices. Cet arrangement vise directement la préoccupation centrale de l'industrie du private equity et des hedge funds : dans la structure de rémunération des gérants, le carried interest pèse très lourd, et son traitement fiscal détermine souvent le lieu où un établissement choisit d'installer son siège régional. Singapour a ensuite lancé des avantages analogues pour préserver son attractivité auprès des gérants ; les deux parties ont échangé leurs coups, formant une course de politiques typique. Paul Chan a indiqué que le gouvernement s'efforce de mettre en œuvre les avantages fiscaux concernés d'ici la fin de l'année ; ce calendrier transmet en lui-même un signal : Hong Kong ne joue pas à la course vers le bas, mais il n'est pas absent sur les instruments politiques clés — la vitesse de mise en œuvre fait aussi partie de la compétitivité.
Paul Chan énumère en même temps les atouts différenciants de Hong Kong : la connexion au marché de la Chine continentale, l'offre de talents et la qualité de vie. Le poids de ces trois avantages dans les décisions d'implantation des institutions est en train de monter. Pour les institutions internationales de gestion d'actifs, la valeur unique de Hong Kong réside dans son statut d'unique plaque profonde par laquelle les capitaux offshore accèdent à l'allocation d'actifs sur le continent : les mécanismes d'interconnexion, le réservoir de renminbi offshore et le raccordement bidirectionnel des règles réglementaires entre le continent et Hong Kong constituent des dotations structurelles que Singapour peine à reproduire. En d'autres termes, Singapour offre la certitude du coût fiscal, Hong Kong l'irremplaçabilité de l'accès au marché ; la concurrence entre ces deux routes est essentiellement la ligne de partage entre « concurrence des coûts » et « concurrence des canaux », ce qui explique pourquoi Paul Chan insiste non pas sur la course vers le bas, mais sur la préservation de la compétitivité.
Dans un cadre politique plus macroéconomique, cette déclaration intervient après la publication du nouveau plan quinquennal de Hong Kong. Le chef de l'exécutif John Lee a annoncé la semaine dernière un nouveau plan quinquennal proposant de consolider le statut de centre financier international de Hong Kong et d'accélérer l'investissement technologique. Paul Chan a indiqué que la métropole du Nord, voisine de Shenzhen, deviendra « dans les dix à vingt prochaines années » un moteur de croissance majeur de l'économie hongkongaise. Cette formulation d'horizon temporel est assez pragmatique : la métropole du Nord n'est pas un outil de relance à court terme, mais un chantier structurel à l'échelle de vingt ans ; sa perspective d'intégration avec la ceinture scientifique et technologique de Shenzhen est précisément la forme concrète, aux niveaux spatial et industriel, de l'avantage hongkongais de « connexité avec le continent ». Pour les investisseurs des industries technologiques et de la puissance de calcul, la position frontalière de la métropole du Nord avec Shenzhen signifie que Hong Kong peut capter, aux plans des données, des capitaux et des talents, les débordements de l'écosystème technologique de la Grande Baie, en écho à la formule « accélérer l'investissement technologique » du plan quinquennal.
Les dispositifs monétaires constituent un autre point fort de cet entretien. Paul Chan révèle que le gouvernement hongkongais pousse à un usage plus large du renminbi dans les dépenses publiques et d'autres domaines, afin de tirer parti du coût de financement plus faible du renminbi. La considération pratique de cette mesure est clairement visible : alors que les taux du dollar demeurent à un niveau élevé, l'avantage de coût du financement en renminbi est manifeste, et l'élargissement de l'usage du renminbi dans la sphère publique peut alléger la charge de financement du gouvernement et du secteur quasi public, tout en approfondissant la fonction de Hong Kong en tant que plus grand hub mondial de renminbi offshore. Mais il précise en même temps que le gouvernement « n'a pas l'intention » de modifier le régime de change arrimant le dollar de Hong Kong au dollar américain. Cette clarification est extrêmement importante pour les investisseurs internationaux — le régime de change fixe est l'ancre des anticipations de stabilité financière de Hong Kong, et toute spéculation sur un éventuel ajustement provoquerait des fluctuations des flux de capitaux ; la déclaration de Paul Chan vise à dissiper cette incertitude.
Sur les marchés financiers, le point de vue de Paul Chan vise droitement les problèmes structurels actuels du marché : après le fort essor des introductions en bourse, attirer des entreprises de qualité est la clé de l'amélioration de la liquidité du marché. Derrière ce jugement se trouve un rééquilibrage de la relation entre « nombre d'introductions » et « qualité du marché » : la remontée du nombre d'IPO compte certes, mais sans offre continue d'émetteurs de qualité et de grande taille, le taux de rotation et le centre de gravité des valorisations peinent à s'élever de manière systématique. La question de savoir si le gouvernement prendra des mesures réglementaires supplémentaires dépendra de la situation du marché ; la diligence raisonnable, la crédibilité du marché et la confiance des investisseurs restent classées par lui parmi les priorités. Cette formulation prolonge le style habituel du régulateur hongkongais — « intervenir quand il le faut » — et réserve de l'espace pour d'éventuels ajustements ultérieurs des règles sur la qualité des émetteurs et la responsabilité des intermédiaires.
Sur le plan des interactions régionales, Paul Chan n'a pas confirmé la présence éventuelle du secrétaire au Trésor américain Bessent à la réunion des ministres des Finances de la Coopération économique Asie-Pacifique (APEC) le mois prochain, se bornant à dire que le gouvernement hongkongais « accueille tout le monde » et qu'il attend encore les réponses des invités. Dans l'environnement géopolitique actuel, la réunion APEC des ministres des Finances est une importante enceinte multilatérale où les responsables financiers chinois et américains peuvent se retrouver sur la même scène ; chaque variation de sa composition est interprétée par le marché comme un signal de direction politique.
L'enseignement pour les acheteurs de puissance de calcul IA et les investisseurs en infrastructures est le suivant : la direction des politiques d'une place financière détermine directement le rythme des dépenses en capital régionales. Si Hong Kong met en œuvre les avantages fiscaux d'ici la fin de l'année, l'efficience d'allocation du capital privé en Asie-Pacifique s'améliorera, et l'achat de puissance de calcul IA — des serveurs haut de gamme à la location de centres de données — est précisément l'une des directions de dépenses les plus actives du capital privé et industriel. En établissant des budgets de puissance de calcul à long terme, les acheteurs devraient intégrer dans les variables de leur modèle l'environnement fiscal régional, le coût de financement par devise (l'avantage du coût du financement en renminbi est déjà entré dans les considérations politiques du gouvernement hongkongais) et l'offre d'infrastructures de long terme de la métropole du Nord. Parmi les données de vente des actifs de puissance de calcul suivies en continu par cette rubrique, aucun prix de vente affiché n'est disponible actuellement pour les principaux produits de puissance de calcul concernés ; l'offre sur le marché secondaire reste dans une posture d'attente, et il est recommandé aux acheteurs de privilégier le verrouillage de l'offre par des contrats à long terme, afin d'éviter de courir passivement après les prix pendant la fenêtre.
En somme, la déclaration de Paul Chan fixe la tonalité de la stratégie concurrentielle de Hong Kong comme centre financier : pas de guerre des prix, mais une guerre des écosystèmes ; pas de course vers le bas, mais le maintien du tranchant. Le calendrier de mise en œuvre des avantages fiscaux d'ici la fin de l'année sera la pierre de touche de cette stratégie ; il est opportun pour le marché de prendre la fin de cette année comme point d'observation afin d'éprouver la réalité de la mise en œuvre des politiques.
Q : Quel est le calendrier de mise en œuvre des avantages fiscaux proposé par Paul Chan, et de quoi s'agit-il concrètement ?
R : Paul Chan a indiqué que le gouvernement hongkongais s'efforce de mettre en œuvre les avantages fiscaux concernés d'ici la fin de cette année, dont l'élargissement du champ d'exonération du « carried interest » (la part des profits d'investissement que les gérants de fonds prélèvent sur les bénéfices) ; cette proposition avait été faite par Hong Kong plus tôt dans l'année, et Singapour a ensuite lancé des avantages analogues.
Q : Quelles déclarations clés Paul Chan a-t-il faites sur les dispositifs monétaires ?
R : Le gouvernement hongkongais pousse à un usage plus large du renminbi dans les dépenses publiques et d'autres domaines afin de tirer parti de son coût de financement plus faible, mais Paul Chan a précisé que le gouvernement « n'a pas l'intention » de modifier le régime de change arrimant le dollar de Hong Kong au dollar américain ; en outre, la métropole du Nord deviendra « dans les dix à vingt prochaines années » un moteur de croissance majeur de l'économie hongkongaise.
Mots-clés: Paul Chan Mo-po · John Lee Ka-chiu · Scott Bessent · Hong Kong · Singapore · Carried Interest
萬安算交所 AIXX · AIXX · Bourse compute vérifiée · Accéder à la salle