← Accueil actu | Salle du marché
2026-11-03 · Source:36氪快讯·中继
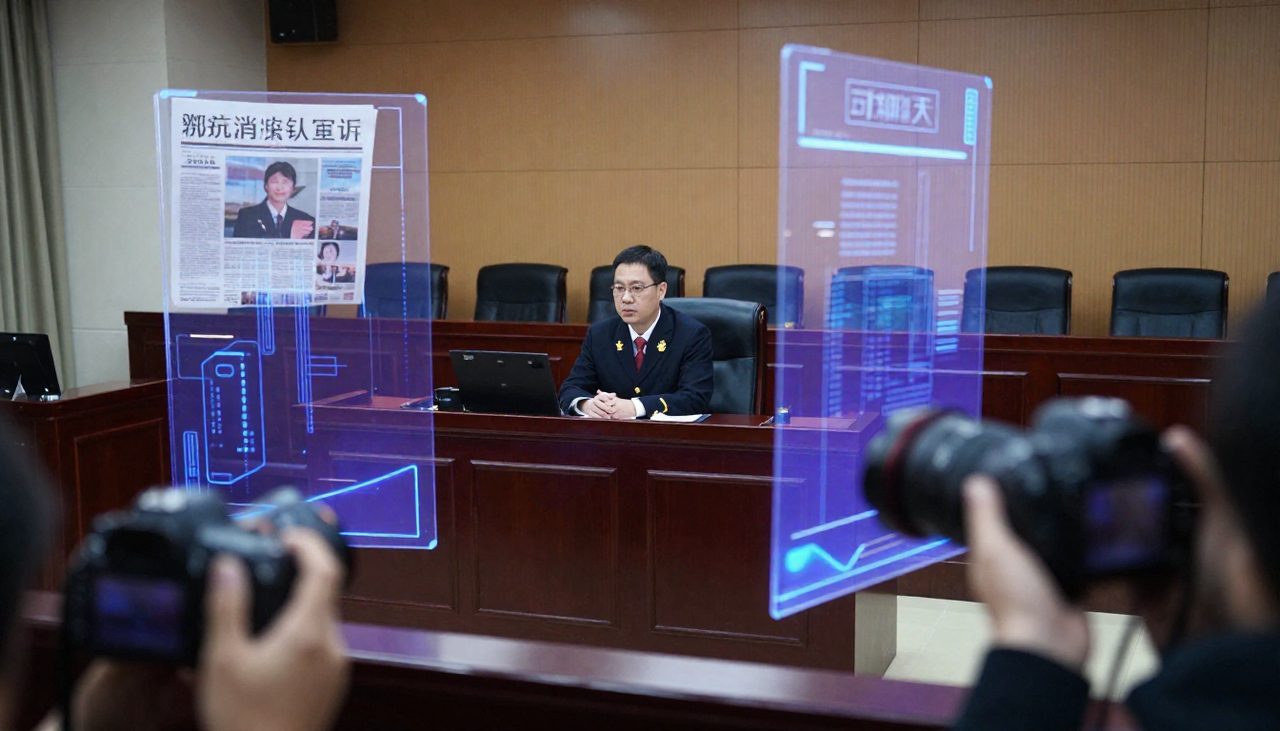
Bien qu'en dessous des seuils de notification, l'opération a été légalement tenue de déposer une déclaration : première dans le secteur des plateformes et première audience publique, le SAMR affiche une ligne « développement et régulation à parts égales ».
La procédure chinoise de contrôle des concentrations franchit une première historique : la toute première audience publique a été consacrée à l'acquisition par Meituan des participations dans Maiyatian. Cette transaction, loin d'être spectaculaire en volume sur le marché des fusions-acquisitions, est devenue un échantillon de référence pour observer l'orientation du contrôle de l'antitrust appliqué aux plateformes chinoises.
L'Administration de régulation du marché (SAMR) a récemment tenu une conférence de presse thématique sur les résultats du système d'examen simplifié des concentrations. Xie Fang, directrice adjointe du deuxième département antitrust, a présenté à cette occasion l'audience publique, affirmant que l'Administration maintiendrait le principe de « développement et régulation à parts égales », poursuivrait l'examen conformément à la loi et accordait à ce dossier une attention particulière et une rigueur juridique totale. Une déclaration qui fixe explicitement le ton réglementaire au fil de la procédure.
La valeur de précédent de ce dossier tient à un « double premier » : il s'agit à la fois de la première audience publique dans le cadre du contrôle des concentrations en Chine, et de la première opération du secteur des plateformes en dessous des seuils de notification fixés par le Conseil des États à être légalement tenue de déposer une déclaration. Ces deux « premières » renvoient respectivement à la transparence procédurale et à l'activisme répressif. L'ouverture de l'audience signifie que l'examen ne se déroule plus entièrement derrière les dossiers, mais sous le regard de la société ; quant à la voie répressive consistant à « exiger une notification malgré l'absence de seuil », elle comble un vide de connaissance largement répandu sur le marché : une transaction peut être légalement tenue de se déclarer même sans atteindre les seuils fixés. Ce dossier en constitue le premier échantillon dans le secteur des plateformes, d'où l'attention considérable qu'il suscite.
Du point de vue professionnel des fusions-acquisitions, l'impact pratique de ce signal ne doit pas être sous-estimé. Auparavant, de nombreuses parties prenantes se référaient exclusivement aux seuils fixés par le Conseil des États : en dessous, pas de notification requise et un closing pouvait intervenir directement. Ce dossier établit une nouvelle attente de conformité : sous certaines conditions, le régulateur peut exiger la régularisation d'opérations sous les seuils, et une partie ayant déjà closé avant réception de cette exigence s'expose à des risques de conformité ultérieurs. Pour les plateformes actives en matière d'investissement et de fusions-acquisitions, les capitaux industriels et les fonds de toutes natures, les check-lists d'examen préalable doivent être actualisées : « franchir ou non le seuil » n'est plus le seul critère d'exemption, il faut aussi évaluer l'impact structurel de l'opération sur les marchés pertinents.
Sur le plan chiffré, en 2024, la part cumulée de Meituan et de Maiyatian sur le marché chinois des plateformes d'agrégation de livraison dépassait 50 %. C'est dans ce contexte structurel que le régulateur a manifesté une attention aussi soutenue et une prudence aussi grande dans la conduite du dossier. Un total supérieur à 50 % signifie que l'entité issue de la fusion détiendra une position dominante manifeste sur le marché pertinent — c'est précisément la raison structurelle pour laquelle l'opération a été soumise à notification malgré l'absence de seuil atteint. Pour l'agrégation de livraison, infrastructure essentielle reliant commerçants, livreurs et consommateurs, toute montée supplémentaire de la concentration chez le leader touche directement le pouvoir de négociation des petits et moyens commerçants ainsi que le choix des consommateurs.
Du point de vue de la configuration du secteur, l'effet d'exemplarité du dossier pourrait dépasser le seul champ de l'agrégation de livraison. L'économie des plateformes connaît de nombreuses acquisitions de niche, d'un montant modeste mais à fort impact structurel, notamment le rachat de concurrents potentiels ou de jeunes pousses. Si « l'exigence légale de notification » devient un outil courant, les géants des plateformes feront face à un examen structurel plus strict lorsqu'ils rachètent des cibles modestes, avec des effets en cascade sur les trajectoires de sortie des startups, leur logique de valorisation et même les stratégies d'investissement du marché primaire. Certains fonds qui dépendaient du rachat par une grande plateforme comme principale voie de sortie devront désormais intégrer l'incertitude du contrôle antitrust dans leurs modèles de tarification.
Pour les acteurs ordinaires du marché, la portée du mécanisme d'audience publique est tout aussi concrète. Son ouverture permet aux préoccupations concurrentielles d'entrer dans l'espace public : commerçants, consommateurs et organisations professionnelles disposent désormais d'un canal institutionnalisé d'expression. L'examen n'est plus une simple procédure administrative interne mais un processus public sous contrôle social, ce qui renforce la prévisibilité et la crédibilité de la répression.
La superposition de ces deux « premières » sur une même opération de fusion de plateforme envoie un signal procédural déjà très clair : l'audience publique soumet l'examen au regard de la société, tandis que la formule « développement et régulation à parts égales » fixe le ton des suites du dossier. L'issue finale — approbation sous conditions, autorisation inconditionnelle ou approfondissement de l'examen — fournira un précédent répressif de référence pour les affaires similaires à venir, et mérite un suivi attentif de toutes les parties.
Q : En quoi consiste précisément le « double premier » de l'acquisition de Maiyatian par Meituan ?
R : D'une part, le dossier a donné lieu à la première audience publique du contrôle des concentrations en Chine ; d'autre part, il s'agit de la première opération du secteur des plateformes en dessous des seuils de notification fixés par le Conseil des États à être légalement tenue de déposer une déclaration, créant un précédent répressif imposant l'obligation de notification malgré l'absence de seuil atteint.
Q : Quelles sont les données de parts de marché en jeu et pourquoi ce dossier attire-t-il autant l'attention ?
R : En 2024, la part cumulée de Meituan et de Maiyatian sur le marché chinois des plateformes d'agrégation de livraison dépassait 50 % ; après fusion, l'entité détiendra une position dominante manifeste sur le marché pertinent. À cela s'ajoutent les deux « premières » procédurales, d'où l'attention particulière et la rigueur juridique avec lesquelles le régulateur conduit l'examen.
Mots-clés: Meituan · Maiyatian · Xie Fang · Antitrust · SAMR · Platform Regulation
萬安算交所 AIXX · AIXX · Bourse compute vérifiée · Accéder à la salle