← Accueil actu | Salle du marché
2026-11-11 · Source:华尔街见闻全球·中继
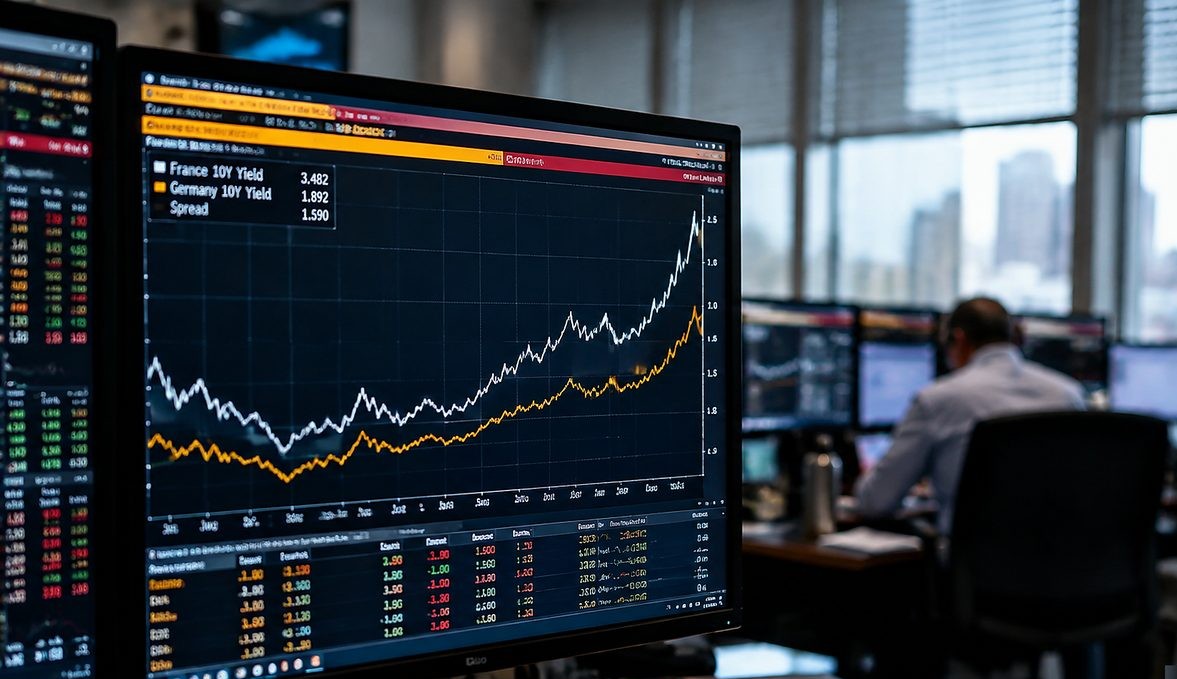
Les 54 milliards d'euros d'austérité n'ont pas acheté la confiance, mais déclenché des ventes — le spread franco-allemand a bondi de 13 points de base en une séance, une première depuis 2012 : le crédit souverain français subit une réévaluation historique.
Trois à cinq crans de mieux dans les notations, une économie 40 % plus grosse, et un coût d'emprunt dépassé — c'est l'image la plus criante de l'heure sur le marché obligataire européen. Le rendement du OAT français à 10 ans atteint 4,81 %, contre 4,61 % pour l'Italie. Autrement dit, l'Italie, tenue traditionnellement pour la « périphérie » de l'euro (les fameuses « PIIGS »), emprunte désormais moins cher que la France, grande puissance du cœur de la zone euro. Plus troublant encore : la scène se joue deux jours avant la remise au Parlement du projet de budget 2027 — l'alerte du marché a manifestement couru plus vite que la politique.
Le 1er octobre, le gouvernement français a remis au Parlement le projet de budget 2027, dont le cœur est un paquet d'austérité de 54 milliards d'euros : couper les retraites, rogner l'assurance maladie, geler les salaires, augmenter les impôts. Ce plan, censé rétablir la discipline budgétaire, n'a pas acheté la confiance du marché. La réponse est arrivée le jour même — l'écart de rendement à 10 ans franco-allemand a été porté à 130 points de base, bondissant de 13 points en une séance, la plus forte variation quotidienne depuis la crise de la dette européenne de 2012. Le même jour, le rendement du OAT français a touché 4,96 % en séance, plus haut depuis 2002. Le jour de la présentation du plan d'austérité a été exactement celui de la revalorisation de la dette française : cas d'école de la punition proportionnelle à l'effort.
Pour comprendre cette réévaluation, il faut revenir à la logique de tarification du marché obligataire. Ce qui intéresse l'investisseur n'a jamais été de savoir si le gouvernement « veut économiser », mais si le plan d'austérité peut passer politiquement et durer. Les 54 milliards d'euros touchent la retraite, l'assurance maladie, les salaires des fonctionnaires et la fiscalité — les quatre terrains les plus sensibles, chacun capable de déclencher une forte résistance sociale et parlementaire. Le marché ne voit pas une feuille de route de réduction du déficit, mais un engagement politique hautement fragile. Si l'anticipation d'austérité s'effondre, le trou budgétaire français continuera de se creuser — et l'ampleur de la dette française signifie que tout sauvetage dépasse les mécanismes existants de la zone euro : telle est la substance de la « tarification de fin de partie ».
Saisissons cette chaîne de logique : plus la France montre d'efforts pour se sauver, plus le marché court vite, parce qu'il voit la fin de partie. Notation élevée, économie massive — tous les avantages de crédit traditionnels tombent en ce moment en panne. L'écart de trois à cinq crans des agences de notation est l'enregistrement statique d'une information historique ; le marché obligataire, lui, échange des anticipations dynamiques et tournées vers l'avenir. Quand les deux divergent aussi violemment, cela signifie généralement que le marché juge qu'un changement structurel est en cours. Le marché obligataire croit manifestement que la France va vivre quelque chose. Et dans le récit politique, le retour d'une figure emblématique est censé conduire la France jusqu'aux derniers feux de la Ve République — dans ce cadre, la liste d'austérité de 54 milliards d'euros ressemble davantage à la note d'ouverture de la fin de partie qu'à un remède.
Autrement dit, cette réévaluation n'a rien à voir avec l'intensité de l'austérité : elle a à voir avec l'austérité elle-même. Ce que le marché tarife vraiment, c'est l'impuissance politique et l'impasse institutionnelle que le plan d'austérité expose.
Cette tourmente de la dette souveraine européenne a une signification de transmission impossible à ignorer pour l'allocation mondiale des actifs — en particulier pour les acheteurs d'actifs capitalistiques comme la puissance de calcul IA. D'abord, le taux d'intérêt est l'ancre d'actualisation de tout actif de longue durée : le rendement du OAT français au-dessus de 4,81 %, touchant 4,96 % en séance, plus haut depuis 2002, signifie que le pivot sans risque de l'euro est systématiquement relevé, et les coûts de financement des entreprises technologiques et de centres de données européens montent avec lui. Un cluster de serveurs GPU se chiffre facilement en dizaines voire en centaines de millions d'euros et dépend fortement du financement obligataire et syndiqué : chaque dizaine de points de base de plus comprime directement le rendement des projets de calcul. Ensuite, la volatilité du spread fait osciller l'euro et change le coût réel d'achat en Europe des matériels de calcul libellés en dollars, comme les GPU Nvidia. Enfin, si la panne budgétaire française finit en événement de risque de plus grande ampleur pour la zone euro, les capitaux refuge afflueront vers les actifs en dollars et relèveront encore le seuil de financement en dollars de toute la chaîne mondiale du calcul.
Pour l'acheteur de calcul qui planifie ses achats dans l'environnement actuel, quelques critères valent d'être retenus. Un, verrouiller la fenêtre de prix : en période de forte volatilité des taux, la validité des devis des fournisseurs se raccourcit — exiger des clauses de gel du devis pour empêcher taux et change de se répercuter sur le prix final. Deux, comparer plusieurs structures de financement, y compris le mix entre location opérationnelle et achat direct, pour couvrir la poursuite de la montée des coûts de financement. Trois, surveiller délais et stocks : si les conditions financières européennes se resserrent, les fournisseurs d'amont peuvent réduire les délais de paiement — stocker à l'avance devient un avantage de coût. Quatre, pour les contrats libellés en euros, évaluer le besoin de couverture de change.
Précisons : la présente tourmente de la dette souveraine française relève du niveau macro et ne touche directement aucune variation de cotation d'équipement de calcul particulier. Ce modèle n'a actuellement aucune cotation en vente.
[Données de marché réelles] Ce modèle n'a actuellement aucune cotation en vente.
Q : Où se trouve l'écart de rendement à 10 ans franco-allemand, et quelle est sa portée historique ?
R : Le jour de la présentation du projet de budget 2027, l'écart franco-allemand à 10 ans a été porté à 130 points de base, bondissant de 13 points en une séance — la plus forte variation quotidienne depuis la crise de la dette européenne de 2012 ; le même jour, le rendement du OAT français a touché 4,96 % en séance, plus haut depuis 2002.
Q : Que signifie cette tourmente obligataire pour les acheteurs de calcul IA ?
R : Le rendement du OAT français à 10 ans atteint 4,81 %, au-dessus des 4,61 % italiens : la montée du pivot sans risque européen renchérira le financement des projets de calcul ; l'acheteur doit surveiller les clauses de gel du devis, diversifier les schémas de financement et prévoir la couverture de change.
Mots-clés: France · French OAT · Sovereign Debt · Bond Market · Austerity · Eurozone
萬安算交所 AIXX · AIXX · Bourse compute vérifiée · Accéder à la salle