← Accueil actu | Salle du marché
2026-11-11 · Source:华尔街见闻全球·中继
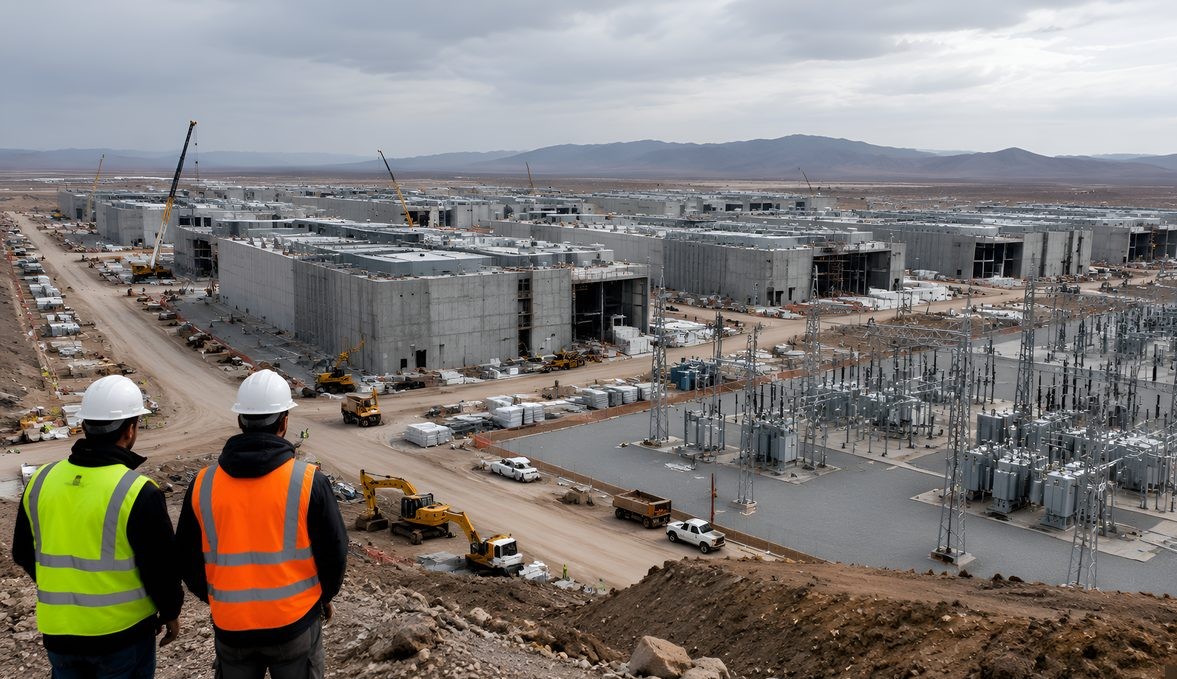
Une transaction pas encore finalisée est en train de redéfinir le seuil capitalistique des entreprises d'IA de frontière. Une capacité de 1 gigawatt, un investissement d'au moins 40 milliards de dollars : l'électricité et les salles machines sont en train de remplacer les puces elles-mêmes comme ressource stratégique la plus rare.
Selon des reportages repris par Wallstreetcn Global Relay, Anthropic mène des négociations au sujet d'une transaction de capacité de centre de données pouvant atteindre au maximum 1 gigawatt, correspondant à un investissement d'au moins 40 milliards de dollars. Le reportage ne dévoile ni la contrepartie ni les clauses finales ; le dossier en est encore au stade des négociations, et les détails concrets attendent une divulgation officielle.
En volume, 1 gigawatt signifie une charge électrique continue de l'ordre du milliard de watts, capable de soutenir jour et nuit des clusters GPU de taille hyperscale — le sommet du paysage mondial des centres de données ; le plancher de 40 milliards de dollars esquisse, lui, le seuil réel des infrastructures IA de classe gigawatt — le site, le raccordement électrique, le génie civil, le refroidissement et l'achat d'accélérateurs : chaque maillon est une dépense capitalistique colossale.
Il faut souligner que cette transaction en est encore au stade des négociations, qu'elle n'est pas officiellement finalisée, et que la contrepartie comme les clauses commerciales restent à régler. Mais du seul point de vue de l'échelle, une charge continue de 1 gigawatt correspond approximativement à la consommation d'une partie du territoire d'une ville de taille moyenne. En estimant selon la densité de consommation des clusters d'entraînement mainstream actuels, un site de cette classe peut héberger des centaines de milliers d'accélérateurs haut de gamme tournant simultanément — soit l'infrastructure complète capable de soutenir l'entraînement des modèles de frontière de la prochaine génération et des services d'inférence à grande échelle. Autrement dit, Anthropic ne discute pas du modèle traditionnel de la location de quelques baies ou de l'extension de quelques rangées de racks, mais du verrouillage de ressources hyperscale emballées globalement, de l'électricité au foncier et au génie civil jusqu'aux systèmes de refroidissement.
Pourquoi les entreprises de modèles de frontière doivent-elles aller jusqu'à l'échelle du gigawatt ? La réponse tient à la croissance structurelle des charges d'entraînement et d'inférence. D'un côté, les entraînements (run) des modèles de la prochaine génération élèvent leur demande de calcul d'un ordre de grandeur, un seul entraînement exigeant volontiers des mois de fonctionnement ininterrompu du cluster entier ; de l'autre, à mesure que les modèles se produitisent et se commercialisent, la courbe de croissance du trafic d'inférence est encore plus raide, avec des exigences accrues de latence et de disponibilité. La superposition de ces deux types de charges fait que la demande de calcul des fabricants de modèles de tête ne se planifie plus en milliers ou dizaines de milliers de cartes, mais en gigawatts. Qui verrouillera le premier des sites de grande capacité, à faible coût et à alimentation stable, tiendra la maîtrise du rythme sur sa feuille de route des modèles.
Pour Anthropic, si la transaction finit par aboutir, sa portée stratégique se manifeste à trois niveaux. Premier niveau, l'autonomie de calcul renforcée : disposer d'infrastructures exclusives de grande capacité signifie que, au-delà de la coopération avec les fournisseurs de nuage, un socle de calcul maîtrisable vient s'ajouter, réduisant la dépendance à l'offre de tiers. Deuxième niveau, l'optimisation de la structure de coûts : verrouiller à long terme les ressources électriques et les salles machines permet en général d'obtenir un coût unitaire du calcul plus avantageux que la location au comptant, en étalant les dépenses capitalistiques colossales. Troisième niveau, l'ascension du pouvoir de négociation dans la chaîne d'approvisionnement : avec la demande de classe gigawatt comme atout, l'entreprise pèsera davantage dans les achats d'accélérateurs, les contrats d'électricité et les plannings de livraison des équipements.
Élargissons la focale au niveau du secteur : cette transaction potentielle reflète le déplacement du centre de gravité de la compétition de l'IA. Ces deux dernières années, l'attention s'est concentrée sur l'architecture des modèles, l'efficacité algorithmique et la réserve de talents ; à mesure que les capacités des modèles de frontière convergent, l'échelle des infrastructures devient la nouvelle ligne de partage. Le déploiement des acteurs de tête autour des sites de classe gigawatt tire la compétition du niveau algorithmique vers celui des infrastructures à actifs lourds. Les effets en cascade de ce déplacement sont clairs : la tension de l'offre d'électricité s'aggrave, les délais de livraison s'allongent dans les chaînes d'accompagnement — équipements de transformation, transformateurs, turbines à gaz —, et les sites de qualité (en particulier les régions riches en électricité bas coût, hydroélectricité ou nucléaire) deviennent l'objet d'une lutte entre tous les acteurs : la construction de centres de données passe de question technologique à question d'énergie et de foncier.
Pour les acheteurs de calcul et les investisseurs, le signal de ce reportage est assez direct : l'électricité et la capacité des salles machines sont déjà le goulot d'offre le plus serré ; les transactions d'infrastructures de très gros montant continueront de relever le seuil capitalistique du secteur et d'accentuer la lutte pour l'électricité, les sites et les chaînes d'accompagnement. Avant la finalisation officielle de la transaction, les chiffres de capacité et de montant ci-dessus restent ceux des reportages existants.
Du point de vue des décisions d'achat et d'investissement, cet événement fournit plusieurs repères pratiques à différents profils d'acteurs. Pour les acheteurs d'entreprise de puissance de calcul IA : il faut reconnaître que le verrouillage de capacités de classe gigawatt par les fabricants de modèles de tête continuera, dans les années à venir, de comprimer l'offre disponible de calcul en nuage, avec une pression structurelle à la hausse sur les prix des services d'inférence ; il est conseillé de réserver une marge d'élasticité dans le budget annuel pour les dépenses de calcul IA, et d'évaluer en priorité les solutions de verrouillage des prix par contrats de long terme, afin d'éviter une exposition complète à la volatilité du marché au comptant. Pour les PME de modèles et les développeurs d'applications : plutôt que de courir après des infrastructures autonomes, mieux vaut s'intéresser à la stratégie d'achat de calcul par étages — les charges d'entraînement sur des ressources de nuage élastiques, les charges d'inférence à haute fréquence en hébergement de salles machines régionales, pour réduire la dépendance à un fournisseur unique. Pour les investisseurs d'infrastructures : les conditions de raccordement électrique, l'avancement de l'extension du réseau et les itinéraires technologiques de refroidissement (taux de pénétration du liquide) deviendront les indicateurs centraux d'évaluation de la qualité des actifs de centres de données, tandis que le cycle d'approvisionnement des accélérateurs et le coût du financement commanderont le rythme de concrétisation des rendements.
Dans les maillons concrets de l'achat de calcul, la sélection des accélérateurs et les cotations de prix sont une étape incontournable. À préciser : la transaction dont traite le présent reportage n'a pas encore dévoilé le détail des achats d'accélérateurs, et les modèles concrets concernés n'ont actuellement aucune donnée d'offre de prix à la vente. Cela illustre en soi la caractéristique des projets d'infrastructures de classe gigawatt : deux à quatre ans s'écoulent souvent entre la signature et la mise en production, la sélection et l'achat des équipements se font généralement par lots, et les cotations du marché changent en continu avec l'offre et la demande — les acheteurs doivent arbitrer entre verrouillage des volumes et verrouillage des prix. Pour les acheteurs institutionnels souhaitant suivre les cotations du calcul, il est conseillé d'installer un mécanisme de surveillance des prix de routine, intégrant les prix de location de GPU, les fourchettes de prix des ensembles complets et les délais de livraison dans le modèle de décision d'achat, plutôt que de dépendre d'une demande de prix ponctuelle.
En somme, cette transaction potentielle d'Anthropic — au maximum 1 gigawatt, au moins 40 milliards de dollars —, même non finalisée, a déjà clairement marqué les coordonnées de la compétition de la phase suivante de l'industrie de l'IA : la bataille du calcul devient bataille de l'électricité, des sites et des capitaux. Pour chaque acteur de la chaîne — des fabricants de puces aux fournisseurs de nuage jusqu'aux acheteurs finaux —, lire ce signal et ajuster à temps sa stratégie d'offre et sa planification budgétaire sera la clé du maintien de la compétitivité pour les années à venir.
Q : Quelle est la taille de la transaction de centre de données négociée par Anthropic et son montant d'investissement ?
R : Selon les reportages, Anthropic négocie une capacité de centre de données pouvant atteindre 1 gigawatt, correspondant à un investissement d'au moins 40 milliards de dollars ; la contrepartie et les clauses finales n'ont pas été dévoilées, et le dossier en est encore au stade des négociations.
Q : Que signifie une capacité de 1 gigawatt ?
R : 1 gigawatt, soit une charge électrique continue de l'ordre du milliard de watts, capable de soutenir jour et nuit des clusters GPU de taille hyperscale — le sommet du paysage mondial des centres de données, suffisant pour l'entraînement des modèles de prochaine génération et la grande inférence de plusieurs centaines de milliers d'accélérateurs haut de gamme tournant simultanément.
Mots-clés: Anthropic · Claude · Data Center · AI Infrastructure · Capital Expenditure
萬安算交所 AIXX · AIXX · Bourse compute vérifiée · Accéder à la salle