← Accueil actu | Salle du marché
2026-11-11 · Source:华尔街见闻全球·中继
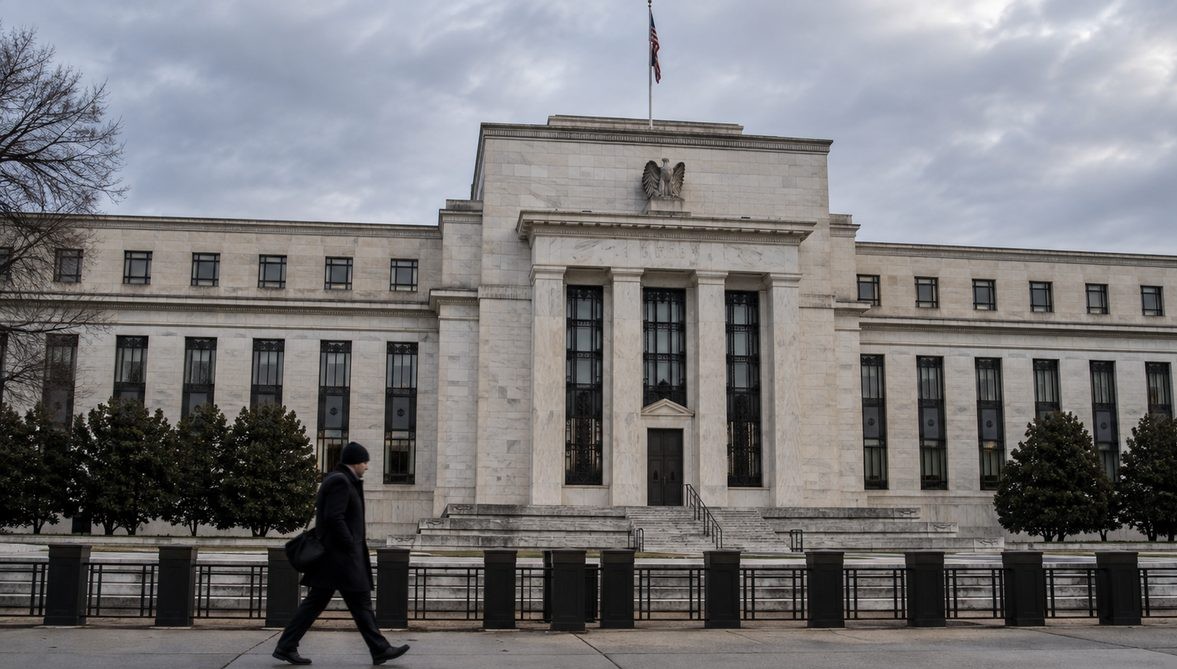
Kevin Hassett, directeur du Conseil économique national, a publiquement pris à partie à l'université Georgetown les responsables de la Fed qui appellent à la hausse des taux, opposant de front la lecture annualisée de l'inflation sous-jacente à 2 % aux déclarations de resserrement de certains responsables, et confiant au président Kevin Warsh la lourde tâche de restaurer l'indépendance de la Fed. Cette confrontation publique, rare, est en train de changer le cadre d'analyse du marché sur la trajectoire des taux.
Lors d'un événement public à l'université Georgetown, aux États-Unis, Kevin Hassett, directeur du Conseil économique national, a publiquement pris à partie les responsables de la Fed ayant appelé récemment à la hausse des taux. Citant la dernière lecture d'inflation, il a lancé cette repartie : « alors que l'inflation sous-jacente annualisée n'est récemment que de 2 %, pourquoi relèveraient-ils encore les taux ? » À ses yeux, un tel environnement de prix ne constitue pas une raison de resserrer davantage. Ces propos ont rarement exposé au grand jour la divergence politique entre la Maison-Blanche et une partie des responsables de la Fed.
En logique politique, le doute de Hassett n'est pas sans fondement : une inflation sous-jacente annualisée de 2 % se situe justement au voisinage de la cible de prix poursuivie de longue date par la Fed ; selon la logique classique de la règle de Taylor, la nécessité d'un resserrement supplémentaire à ce moment est effectivement douteuse. Hassett entend manifestement exploiter cette lecture pour transformer le « pourquoi encore relever les taux » en interrogation politique publique, forçant les partisans de la hausse à produire des arguments plus convaincants.
Hassett enchaîne vers l'écosystème interne de la Fed. Il déclare que le président Kevin Warsh « gère une Fed anormalement politisée ». Sur le climat de marché, il note que ces derniers jours, de nombreuses personnes non nommées par le président Trump ont pris la parole l'une après l'autre pour dire qu'il faut davantage de hausses — situation qui inquiète les marchés, et qui prouve précisément qu'« il reste énormément à faire pour restaurer l'indépendance de la Fed ».
Détail remarquable : Hassett distingue délibérément l'origine de nomination des responsables — dans sa bouche, les voix partisanes de la hausse des taux proviennent surtout de responsables « non nommés par le président Trump ». Cette formulation accroche directement le débat des taux à la politique des personnes, et offre au marché une nouvelle dimension d'observation : l'origine de nomination des responsables devient une variable à ne pas négliger pour juger la trajectoire politique.
Quant à la sortie du blocage, Hassett met la tâche directement sur les épaules de Warsh. Il déclare sans détour que pour ce président de la Fed, restaurer l'indépendance de la banque centrale est « la priorité des priorités ». Autrement dit, dans le récit de la Maison-Blanche, Warsh doit non seulement bien gérer les taux, mais d'abord assainir l'atmosphère de « politisation » interne de la Fed, pour ramener la discussion politique aux données elles-mêmes.
Ces propos mettent à nu la divergence de route au sein de la Fed : d'un côté une lecture d'inflation sous-jacente annualisée de 2 % seulement, de l'autre les signaux continus de resserrement d'une partie des responsables. En choisissant la prise à partie publique, Hassett pousse le sujet de « l'indépendance » au tout premier rang du débat des taux. Pour l'investisseur, le bras de fer sur les taux entre responsables d'origines de nomination différentes est devenu une variable à intégrer dans toute lecture de la trajectoire politique.
À plus haute altitude, l'enjeu de cette confrontation publique dépasse largement la joute verbale. Quand la lecture d'inflation frôle la cible pendant que les voix du resserrement ne tarissent pas, la confiance du marché dans la fonction de réaction de la Fed se dégrade : l'investisseur ne peut plus déduire la trajectoire des taux des seules données économiques, il doit évaluer la composition des camps de responsables et le rythme de leurs prises de parole. La tarification de la courbe des rendements, la volatilité des actifs en dollars, voire les flux de capitaux mondiaux, peuvent être recalibrés par cette incertitude.
Pour l'acheteur de puissance de calcul IA, cette bataille des taux a aussi un sens immédiat : construction de data centers, achat de clusters GPU, contrats de location de calcul — autant de décisions essentiellement lourdes en capital et de longue durée, très dépendantes de l'environnement de taux. Si l'anticipation de resserrement oscille, la volatilité du coût de financement touchera directement la faisabilité des projets d'extension de calcul et la tarification des baux ; et l'incertitude politique elle-même relève les primes de risque, rendant plus ardu l'arbitrage de l'acheteur entre verrouillage long et élasticité courte. Plus la trajectoire des taux est claire, plus le modèle financier de l'investissement en calcul est fiable.
Du côté de la stratégie d'achat, l'acheteur de calcul doit dans l'environnement actuel ajouter « l'analyse de scénarios de taux » à sa boîte à outils de négociation : d'un côté, dans les contrats de long terme, arracher des clauses d'ajustement de prix et de résiliation anticipée pour couvrir la variation du coût de financement ; de l'autre, suivre de près les nominations et les prises de parole à la Fed, et faire des signaux politiques une variable de référence pour le point d'achat et la durée de verrouillage des prix. Cette sortie de Hassett, bien qu'il s'agisse d'un débat politique, finira par faire tache d'huile jusqu'au calcul des coûts de chaque contrat d'achat de calcul.
À préciser : côté transaction des actifs de calcul liés à ce débat politique, les données sont pour l'instant très limitées — aucune donnée d'offre cotée n'est disponible pour ce modèle. En l'absence d'information de cotation en temps réel, l'acheteur doit d'autant plus prendre le cadre macro de taux ci-dessus comme référence de fond pour la tarification et la négociation, et attendre que les données de marché se complètent avant d'affiner la comparaison des prix.
En synthèse, la prise de parole de Hassett à Georgetown marque que la Maison-Blanche ne se contente plus des échanges privés et choisit l'ingérence publique dans le débat des taux. La lecture annualisée d'inflation sous-jacente à 2 % suffira-t-elle à contenir la vague de resserrement, et Warsh tiendra-t-il la promesse de « restaurer l'indépendance » — les deux décideront ensemble de la tonalité de marché des prochains mois. Pour le décideur politique, l'investisseur et l'acheteur de calcul, c'est une variable à suivre sans relâche.
Q : Quel est l'argument cœur de la mise en cause par Hassett des hausses de taux de la Fed ?
R : Citant la dernière lecture, il indique que l'inflation sous-jacente annualisée récente n'est que de 2 %, au voisinage de la cible : l'environnement de prix ne constitue donc pas une raison de resserrer davantage, et il demande publiquement aux responsables « pourquoi encore relever les taux ».
Q : Quelle exigence Hassett adresse-t-il au président de la Fed Kevin Warsh ?
R : Il déclare que Warsh « gère une Fed anormalement politisée », et précise que pour ce président, restaurer l'indépendance de la Fed est « la priorité des priorités », avec encore énormément à faire du côté de la restauration de l'indépendance.
Mots-clés: Federal Reserve · Kevin Hassett · Kevin Warsh · Donald Trump · Interest Rates · Fed Independence
萬安算交所 AIXX · AIXX · Bourse compute vérifiée · Accéder à la salle